
摩根大通:七巨頭“殺估值”近尾聲 難再現“一枝獨秀”
www.chinese.net.au 2026年9月29日 星期二摩根大通表示,Mag-7等大型科技股估值已跌至10年最低,超大規模雲廠商相對標普500的市盈率溢價亦壓縮至逾一個標準差的低位,殺估值進程在很大程度上已接近尾聲。AI資本開支週期仍將延續,盈利增長支撐科技股表現,但行情將進一步向半導體等產業鏈擴散。該行建議超配半導體、低配軟件,並認為油價和利率波動緩和後,美股有望重拾升勢。
美股科技板塊經歷長達數月的估值壓縮後,摩根大通認為最艱難的階段或已過去,但"科技獨領風騷"的時代不會重演。
據追風交易台,摩根大通策略師MislavMatejka在9月28日發布的報告中指出,以"科技七巨頭"(Mag-7)為代表的大型科技股估值已跌至10年最低,超大規模雲廠商(Hyperscalers)相對標普500的市盈率溢價亦壓縮至逾一個標準差的低位,殺估值進程在很大程度上已接近尾聲。報告同時維持對半導體的超配立場,並建議重新布局"做多半導體、做空軟件"的配對交易。
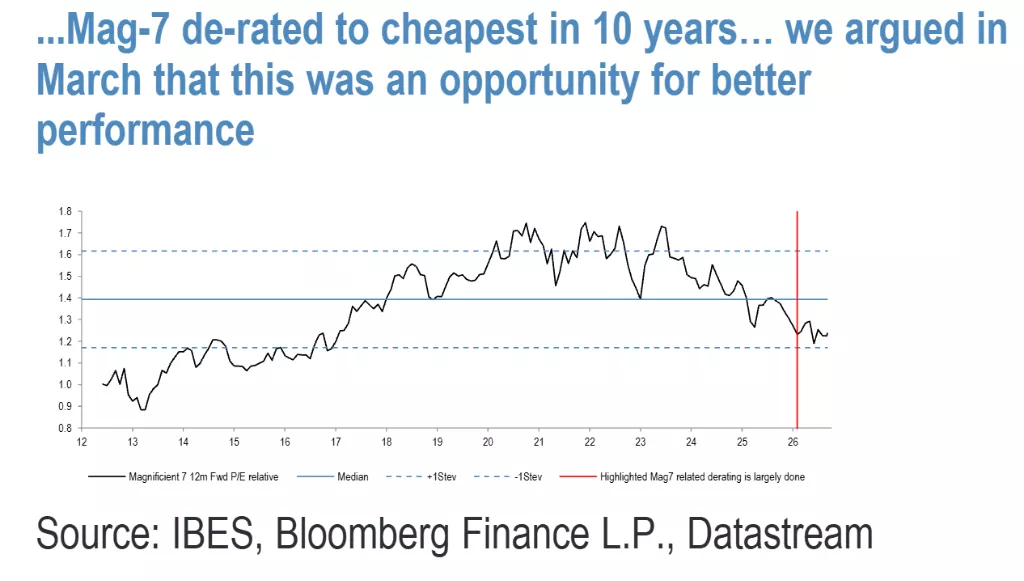
然而,摩根大通明確表示,科技板塊不太可能重返此前"一枝獨秀"的極端強勢格局。該行認為,AI資本開支週期仍將持續,盈利動能依然穩健,變現路徑也在逐步清晰,這些因素共同支撐科技板塊重新獲得市場關注——但科技股主導市場回報的時代已成過去。
Mag-7與超大規模雲廠商:估值壓縮接近尾聲
Mag-7今年以來持續跑輸大盤,相對標普500的12個月遠期市盈率已降至近一個標準差的低位,為10年來最便宜水平。摩根大通早在今年3月便指出,這一去估值進程已有過度之嫌。
超大規模雲廠商指數——涵蓋亞馬遜、谷歌、微軟、Meta和甲骨文——年初至今跑輸標普500達8%。隨著AI資本開支激增,這些公司的自由現金流正轉為負值:據彭博數據,上述五家公司合計自由現金流預計將從2024年的約2334億美元降至2026年的約106億美元,並于2027年轉為負值。與此同時,債務和股權融資規模隨之上升。
摩根大通承認,商業模式從輕資產向重資產轉型確實為估值壓縮提供了一定合理性,但當前相對市盈率已超過一個標準差的低位,壓縮幅度可能已經過頭。該行認為,超大規模雲廠商的股價表現將獲得盈利增長的支撐——盡管進一步的估值壓縮可能蠶食部分收益,但不會將其全部抵消。
另一個常被引用的擔憂是變現能力。LLMToken價格近月來大幅下滑,但摩根大通指出,消費量的爆炸式增長已足以抵消價格下跌的影響,總體支出實際上仍在上升,變現案例也在持續積累。
半導體:盈利持續上修,配對交易重新入場
摩根大通維持對半導體板塊的超配立場,並建議重新布局"做多半導體、做空軟件"的配對交易。
今年6月至7月的動量平倉行情中,費城半導體指數(SOX)最大跌幅達28%,韓國綜合股價指數(KOSPI)跌幅更高達39%,後者受到HBM降規格、算法效率提升壓縮內存需求等擔憂的放大衝擊。然而,摩根大通在7月底即呼籲重返半導體多頭立場,理由是盈利持續走強。
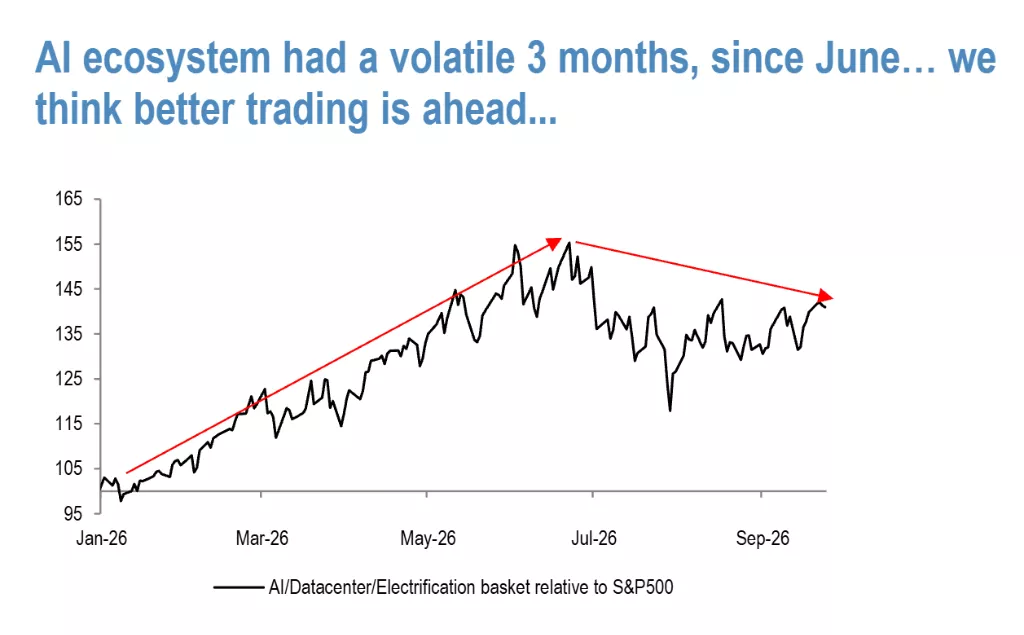
數據印證了這一判斷:自6月半導體相對軟件的相對價格觸頂以來,半導體的12個月遠期每股盈利持續上修,漲幅達30%;軟件板塊的盈利預期則幾乎毫無改善。這一價格與盈利之間的顯著背離,摩根大通認為構成良好的買入機會。
從行業基本面看,摩根大通半導體研究團隊強調,供需平衡預計在2028年前難以實現,定價有望持續上漲至2027年。多家公司的最新季度評論也印證了需求仍在加速:Broadcom管理層表示推理需求正在加速推動定制XPU的採用;AppliedMaterials指引大幅超預期,並描述了來自最大客戶長達八個季度的異常強勁能見度;ArmHoldings則表示雲/AI版稅組合正以每年兩倍的速度增長。
超大規模雲廠商的資本開支預測同樣支持這一判斷。摩根大通預計,Hyperscalers的合計資本開支將從2026年估計的9500億美元攀升至2027年的1.4萬億美元,並于2030年達到3萬億美元,2027至2030年復合年增長率約為28%。
在半導體供應鏈內部,摩根大通特別點名半導體設備(SPE)子板塊,並將ASML列為歐洲核心標的。盡管市場押注盈利下調導致ASML的PEG比率處于低位,但摩根大通認為這是買入機會,其行業分析師認為該公司基本面最終將證明是穩健的。
軟件:估值創歷史低位,但基本面支撐不足
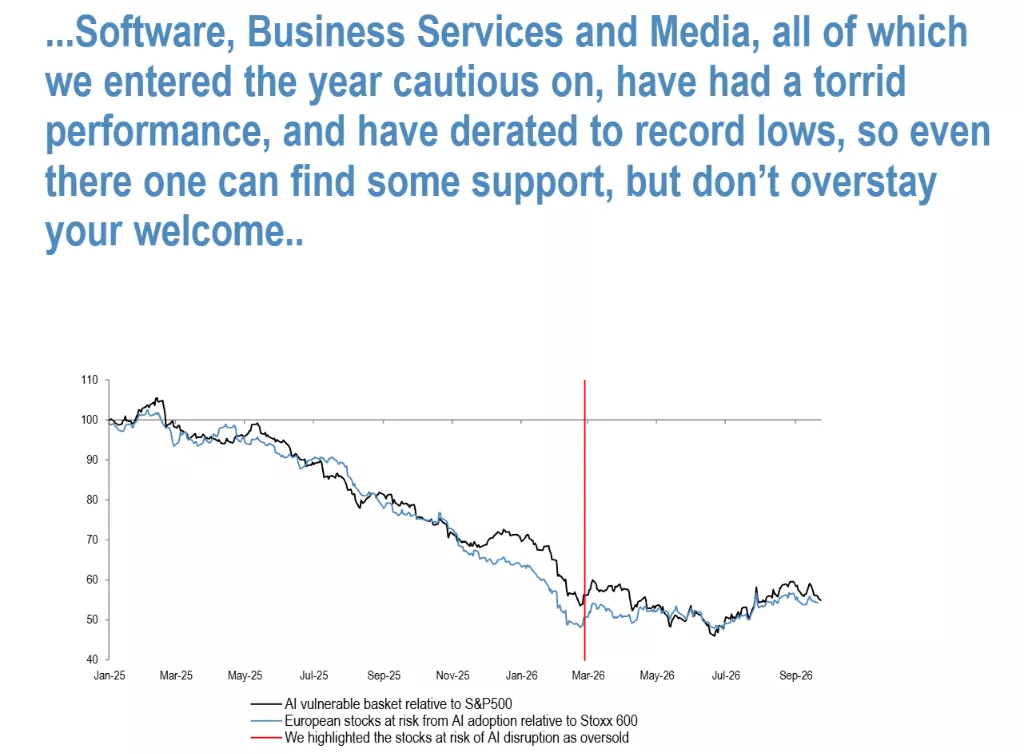
軟件板塊自去年年中以來持續跑輸大盤,投資者擔憂AI的崛起將令其商業模式和收入模型失去相關性。目前,美國AI易受衝擊籃子(AIVulnerable basket)和歐洲受AI衝擊風險股票的估值均已跌至歷史低位附近。
今年6月下旬,Anthropic首席執行官DarioAmodei關于需要"放緩AI前沿發展"的言論,引發軟件相對半導體單日大漲12.2%,創下歷史上最大單日漲幅之一。摩根大通對此持懷疑態度,認為AI競賽本質上是一場"存亡之戰、贏者通吃",大幅放緩的可能性不大。
摩根大通在今年3月曾指出,鑑于軟件板塊跌幅過大,短期內存在交易性反彈機會,並建議不要過度做空。但該行同時強調,軟件板塊的盈利能力將持續受到質疑,該板塊可能長期落後于AI生態系統的其他部分。
網絡安全是軟件板塊內部的例外。摩根大通指出,AI模型帶來的安全威脅日益嚴峻,推動網絡安全公司股價近月來大幅反彈,AI安全主題有望持續。
整體市場:油價與利率波動消退後有望重拾升勢
摩根大通認為,一旦油價和利率波動趨于平穩,疊加9月季節性不利因素消退,整體股市有望重新上行,屆時強勁的三季度業績將成為重要催化劑。
當前市場面臨的主要擾動來自兩方面:其一,美國10年期國債收益率上週突破5%關口,為近二十年來首次,受能源價格上漲、PMI分項數據強勁、5年期國債拍賣需求不佳及美聯儲官員鷹派表態等多重因素驅動;其二,油價因美伊緊張局勢升級而走高。盡管如此,標普500和歐洲斯託克600指數目前僅較高點回落1%至3%,市場消化波動的能力較強。
摩根大通指出,科技板塊的改善對整體市場有所裨益——科技股在美國、新興市場指數中的權重分別高達39%和44%——但科技股跑贏並非市場上漲的必要條件。今年6月至7月動量平倉期間,KOSPI和SOX均大幅下跌,但整體股市依然企穩,並于8月創下新高,直至近期才因油價和利率波動再度承壓。
在板塊配置上,摩根大通維持超配半導體、低配軟件和媒體的立場,並看好韓國及新興市場受益于半導體板塊改善的間接機會。
信源: 华尔街见闻
 Previous Page
 Page Top