
“月餅賣不動了”衝上熱搜 賣不完的月餅去哪兒了?
www.chinese.net.au 2026年9月28日 星期一一邊是商超貨架上的月餅禮盒打折,一邊是“月餅賣不動了”衝上熱搜。
快消品網監測數據顯示,今年中秋前夕(8月14日至9月13日),主要門店月餅銷售額同比下滑45.17%,銷售量下降40.67%,禮盒銷量同比下滑49.04%。接近腰斬。
中秋還沒過完,促銷已經先到了,行業的涼氣已經吹來了。
消費者不是突然不吃月餅了,而是開始不願意為一只餅外面的盒子、關系和面子買單。
從“賣禮”到“賣餅”
市場正在換擋
2026年中秋假期為9月25日至27日。節前一個月,傳統線下零售渠道月餅銷售額同比下降36.4%,折算出貨量下降23.98%,每百克均價由5.84元降到4.89元。
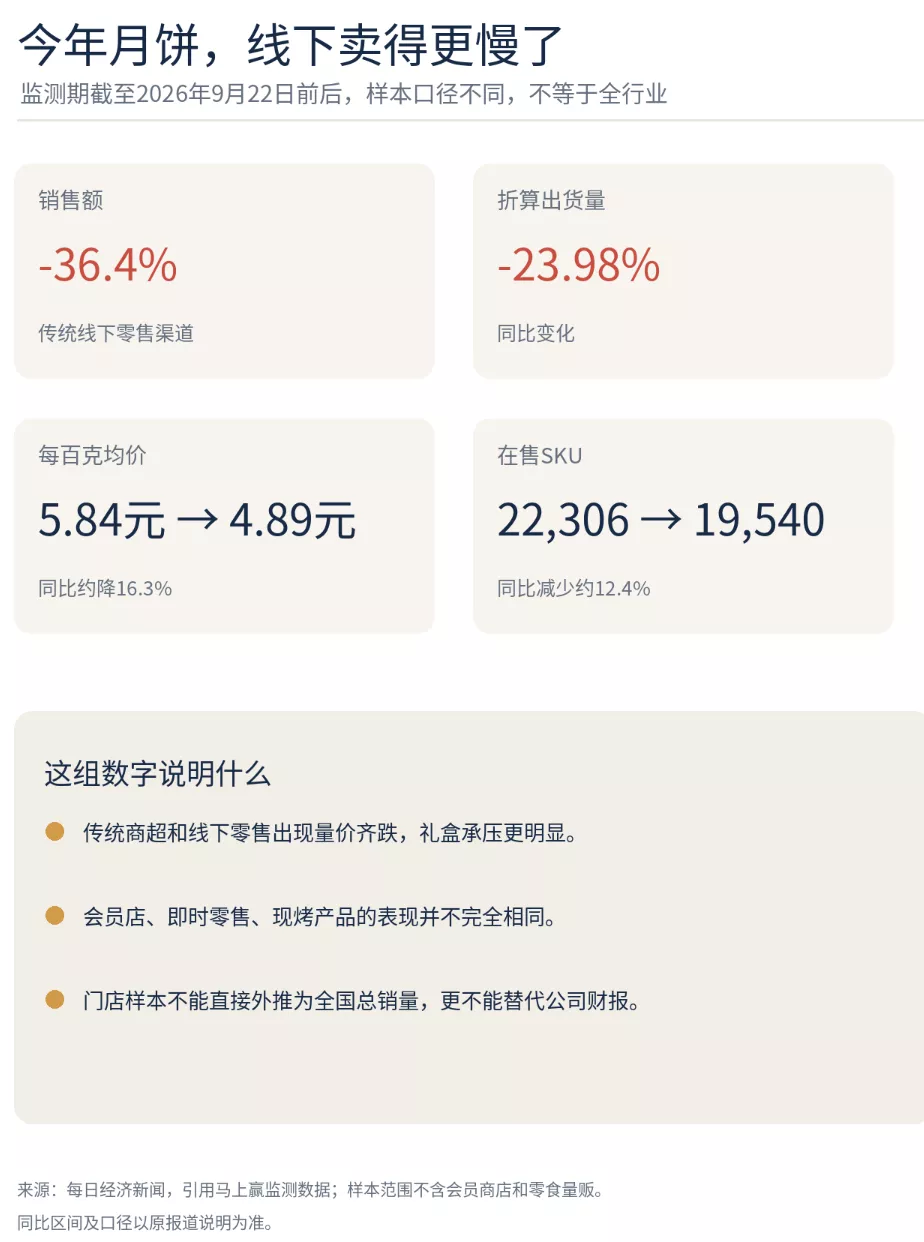
另一組快消品網監測數據也顯示,8月14日至9月13日,主要門店銷售額下降45.17%,禮盒銷量下降49.04%。
兩組數據的時段和樣本範圍並不完全相同,不能直接拼成全國總銷量,但都指向同一件事:傳統門店和禮盒渠道賣得更吃力了。
行業規模估算也有不同口徑。
艾媒咨詢估算,2025年全國月餅市場規模約282.4億元,同比下降5.9%;中國焙烤食品糖制品工業協會年度總結則預計,2025年行業累計銷售額下降約15%。
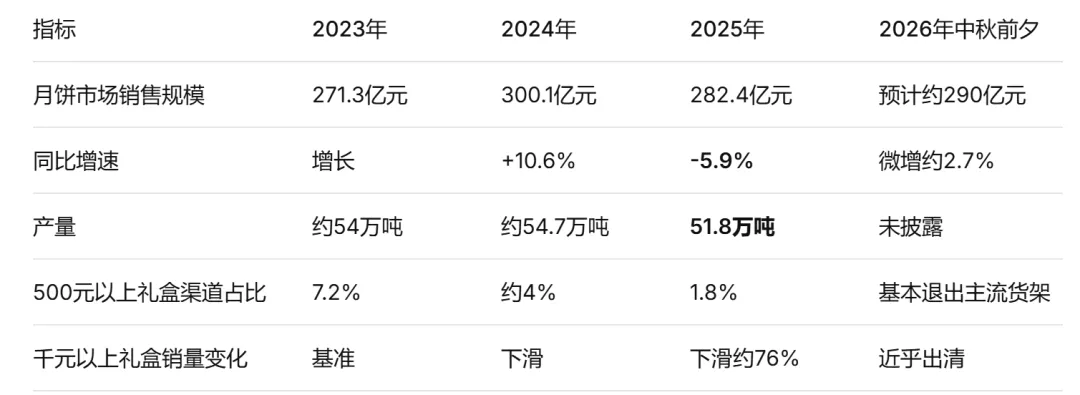
這兩個數字差距不小,不能混為一談。
能確認的是,節禮和團購這台老引擎正在減速,家庭自食和更平價的產品開始接棒。
勤策消費研究數據顯示,今年選擇自食的消費者佔50.4%,高于送禮的42.5%。
月餅本身並非低毛利生意。
廣州酒家2025年年報顯示,月餅系列收入16.52億元,毛利率53.31%。元祖股份“中西糕點禮盒”毛利率54.81%,但該項收入包含月餅、粽子等禮盒;五芳齋月餅毛利率21.29%,桃李面包月餅毛利率29.98%。
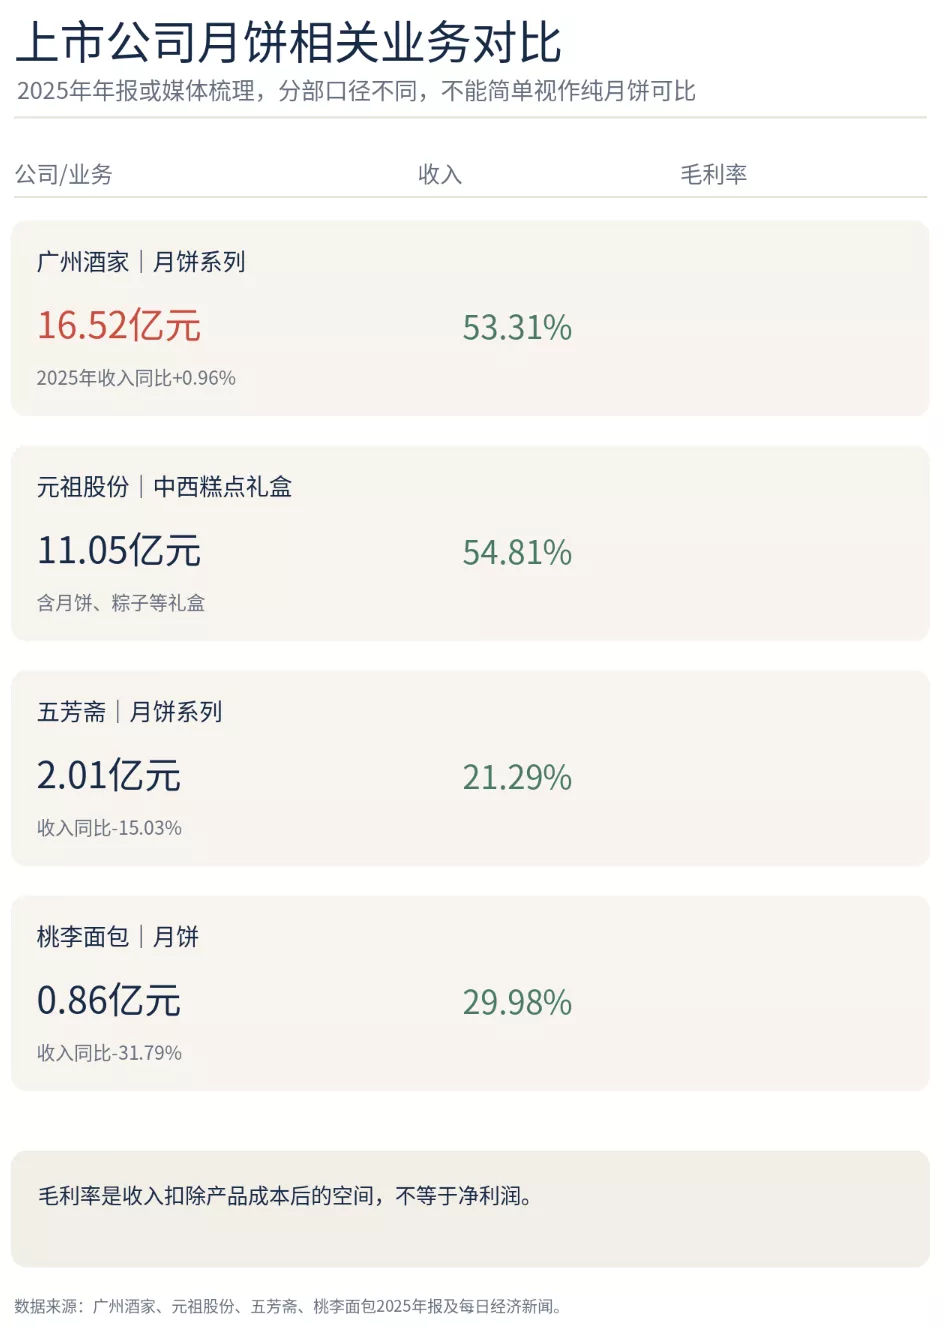
原料、生產、渠道和產品結構各不相同,毛利率自然有差異。
更要記住,毛利不是淨利,銷售費用、渠道返利和庫存損耗還沒扣。
消費者開始“繞開禮盒”
第一,送禮場景變少了。過去月餅賣的不只是口味,還有單位福利、商務往來和人情往來。
團購採購趨于規範,消費者也更謹慎,禮盒需求自然收縮。
限制過度包裝的國家標準實施後,層層包裝更難支撐高溢價,消費者也越來越會算賬。
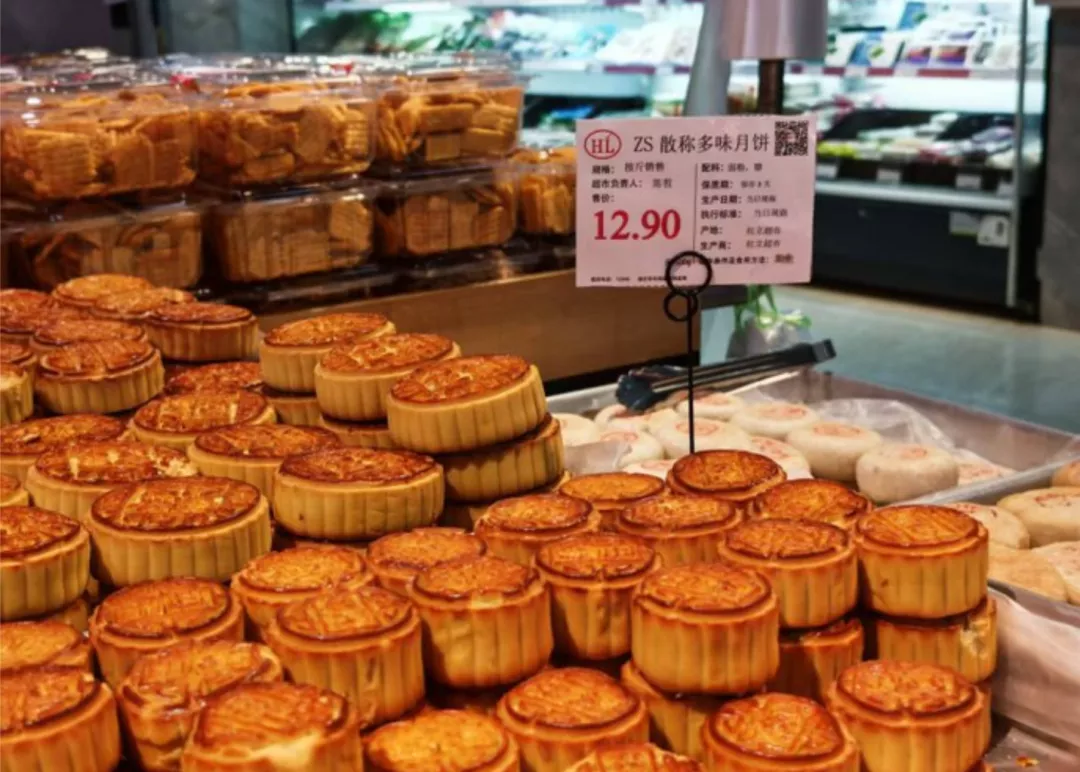
第二,產品沒有跟上生活方式。傳統月餅偏甜、偏油、分量大,一盒八只,家裡吃兩塊就膩。
對很多年輕人來說,月餅是節日符號,卻不是日常剛需。小份量、低糖、現烤和地域口味的熱度,說明消費者並未離開,只是希望吃得輕鬆、買得明白。
第三,銷售仍然過于集中。月餅銷售窗口很短,生產計劃卻要提前數月確定。企業怕缺貨,渠道怕錯過旺季,備貨容易偏多。
等到節日臨近,庫存壓力就變成折扣壓力。高毛利遇上短週期,賬面上是好生意,經營上卻是一場對需求預測和渠道管理的考試。
行業參與者不只老字號。廣州酒家、元祖、五芳齋、桃李面包等上市公司有食品制造和零售網絡;地方餅家、餐飲品牌、酒店、商超自有品牌和電商新消費品牌,也都在爭奪節令消費。
頭部企業的優勢是品牌、生產和渠道,區域品牌更懂地方口味,現烤門店和會員店則靠新鮮感、定制化尋找增量。
市場規模仍有數百億元,但參與者多、季節性強,規模不等于人人都能賺錢。
沒賣完的月餅
最後去了哪裡?
月餅過了中秋,最先失去的往往是“節日禮品”的屬性。
原本願意為節日氛圍和送禮體面買單的人,節後不一定還願意按原價購買。經銷商和商超通常會先想辦法降價促銷、轉入折扣渠道,或與品牌方協商調貨、退換貨。
具體怎麼處理,要看合同約定、產品狀態和剩餘保質期。
降價能回籠一部分現金,但折扣越深,利潤越薄;如果庫存長期佔倉,也會增加倉儲和資金壓力。
還有一些產品會轉向團購、員工福利或公益捐贈。前提是包裝完好、儲存條件合規,仍在保質期內,並且能夠追溯來源。
捐出去並不意味著食品安全責任也一並轉走。接收方有沒有儲存條件、運輸過程中是否妥善保存,都不能省略。
所以,節後月餅並非只有“賣掉”或“扔掉”兩種結局:還符合條件的,可以折價消化;適合捐贈的,要把儲存和追溯做好;不符合食品安全要求的,就必須規範處置。
真正值得關注的是過期月餅的流向。
食品安全法規要求,對變質、超過保質期或者屬于回收食品的產品,應當顯著標示或單獨存放,並及時採取無害化處理、銷毀等措施,如實記錄。
過期食品不能換個包裝、改個日期再賣,也不能隨意拿去重新加工。
據中新經緯報道,河北一家飼料廠的工作人員告訴記者,他們常年回收臨期、過期庫存食品尾貨,包括餅幹、月餅等,進行飼料化原料用途,承諾不會二次流入市面。
回收價格因餡料而異。五仁月餅約1000元一噸,果餡、豆沙等口味約800元一噸。五仁月餅之所以價格高,是因為裡面含有大量瓜子、花生等堅果,營養成分高,餡料幹。
回收價,一千塊錢一噸。對比終端市場上一盒月餅動輒上百元的售價,這個數字格外刺眼。
它意味著月餅從“文化消費品”跌回“原材料”的那一刻,價值縮水了99%以上。
但也別急著嘲諷。相比過去那些年被曝光的“回收月餅再加工”“陳年餡料翻新”的亂象,如今的處理流程已經形成了比較成熟的閉環。
整個行業,以銷定產、節後分流、飼料化利用,至少在合規層面比過去規範了很多。
月餅行業的難題
月餅銷售高度集中,企業很容易把節前鋪貨當成需求,把經銷商進貨當成消費者買單。
但貨到了渠道,不代表已經進了家庭;經銷商倉庫裡堆滿禮盒,也不等于市場銷售旺盛。
今年一些商超通過控制首批鋪貨、分批補貨和動態調價減少積壓,背後反映的是經營邏輯正在改變:從追求節前把貨鋪滿,轉向更仔細地觀察銷售速度。
這對品牌方和經銷商都是一道現實考題。
品牌方要把生產計劃做得更貼近終端需求,不能只靠高檔禮盒撐規模;經銷商要看真實動銷和週轉,不能把“廠家發貨”誤當成“消費者買走”;商超和平台也要謹慎安排採購,避免節前為了陳列和促銷過量進貨。
月餅不會因為少賣幾盒就退出中秋,但行業確實到了重新計算這門生意的時候。消費者仍然需要節日滋味,只是不一定需要更大的盒子、更貴的價格,以及吃不完的分量。
誰能把口味、價格、包裝和備貨重新做平衡,誰才能少讓經銷商在節後對著滿倉禮盒發愁。
月餅沒有過時
過時的是一門舊生意
寫了這麼多數據,說點掏心窩子的話。
月餅賣不動,不是因為大家不過中秋了。
中國焙烤食品糖制品工業協會的報告明確指出,月餅作為中秋文化的核心載體和不可或缺的節日符號,其剛性消費需求並未改變。
變的是什麼?是這門生意的邏輯。
過去二十年,月餅行業的核心商業模式是:高價禮盒、企業團購、渠道鋪貨、層層加價。
買的人不吃,吃的人不買。
一盒月餅從工廠到消費者手裡,經過總代、省代、經銷商,每一層都加一道價,最後消費者花300塊買的月餅,可能出廠價只有60塊。
這套玩法在團購訂單撐起半邊天的時候能轉得動,但團購一退潮,整條鏈條上的庫存就全壓在了渠道手裡。
今年中秋前夕的促銷潮比往年提前了至少一週,折扣從六折到九折不等。
有批發商說,月餅禮盒利潤率已經降到10%左右,但即便虧本也要打折賣,“否則過了八月十五就爛在手上了”。
這就是舊模式的終局。
但新模式的信號也已經出現了。
山M會員店的定制月餅賣斷貨,大排長隊。低GI、低糖月餅銷量逆勢走高。蘇州D香村圍繞低GI、清潔標簽、藥食同源推出新品,G州酒家、L香樓等老字號也在跟進(本文不構成任何消費建議,因此名字中出現字母)。
線上電商渠道的銷量佔比在持續提升,五芳齋線上渠道銷量佔比已達50%左右。
這說明什麼?消費者不是不買月餅了,是不買“又貴、又油、又甜,包裝比餅值錢”的月餅了。
月餅正在從一個“社交貨幣”回歸到“食品”本身。
這個回歸過程會很痛,因為要擠掉過去二十年積累的渠道泡沫和品牌溢價。但對行業來說,這是好事。
當一盒月餅的價值不再取決于盒子有多精美、牌子有多響,而是取決于餡料好不好、糖放了多少、價格實不實在的時候,真正認真做產品的人才會贏。
282億的市場不會消失,它只是在換一種活法。
對今年月餅銷售遇冷這個話題,您怎麼看? 期待您在留言區文明理性發布高見。
聲明:本文僅為財經熱點分析,數據及資料援引公開查詢、公司公告及同花順IFinD,觀點僅供參考,不構成任何投資或消費建議。
本文來自微信公眾號“投行圈子”,作者:投行大師姐
信源: 投行圈子
 Previous Page
 Page Top