
經濟越熱,美債越慌:美國社會為何冰火兩重天?
www.chinese.net.au 2026年9月28日 星期一9月28日,亞洲市場開盤不久,美國國債再度遭遇大規模拋售。
據彭博社報道,稍早時候,美國總統特朗普拒絕了伊朗提出的重新開放霍爾木茲海峽的最新方案。國際油價應聲上漲,通脹擔憂卷土重來。數據顯示,兩年期美債收益率上行5個基點至4.90%;十年期收益率升破5.20%,繼續徘徊在2007年以來的高位附近。
而就在上週,美國公布的多項數據顯示,美國經濟表現超預期、股市表現強勁。
美國《華爾街日報》日前刊文稱,面對通脹、關稅和更高的借貸成本,美國經濟仍在強勁運行,頂住了美國國債收益率上升和美聯儲加息的壓力。但這讓債券市場惶恐不安,擔心油價、通脹、財政赤字、AI投資以及地緣政治風險,正在同時擠向美國債市。
此外,據25日公布的調查,密歇根大學9月消費者信心指數終值降至48.1,為四個月以來低點。
一邊是“炙手可熱”的經濟股市數據,一邊是瑟瑟發抖的債券市場,以及持續走低的消費者情緒。
當被問及為何美國近期經濟數據“反常”時,東方金誠研究發展部高級副總監白雪告訴觀察者網,當前,美國股市和消費者情緒之間的邏輯脫鉤,股價上漲帶來的財富效應惠及高收入家庭和科技企業,而普通居民卻要承受高生活成本,當然沒有消費信心。
同時,白雪分析認為,美國經濟數據亮眼對債市並非利好,反而會從短期政策和長期風險兩個層面加劇利空,加劇債券市場的不安情緒。
經濟數據“火熱”,但債市開始心慌慌
上週公布的標普全球9月美國綜合PMI(採購經理指數,國際通行的宏觀經濟先行指標)初值58.4,創近5年新高;亞特蘭大聯儲GDPNow模型更預測,美國三季度GDP增速高達5%。
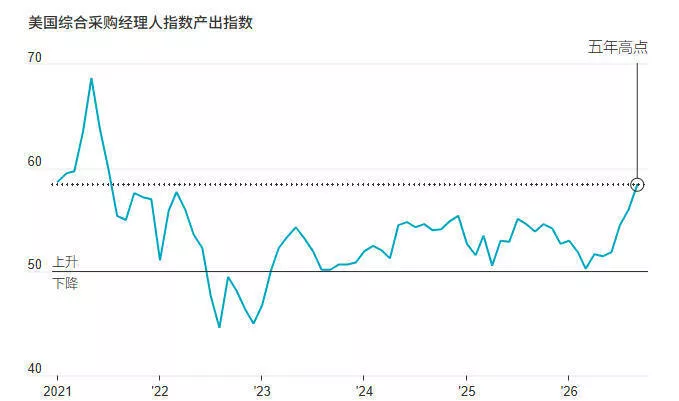
美國經濟擴張“強勁”,但債券市場卻惶恐不安。
9月16日,美聯儲自2023年以來首次加息,將聯邦基金利率上調至3.75%至4.00%區間;此後官員接連“放鷹”,交易員對10月再次加息的定價一度超過70%。
9月23日,十年期美債收益率單日大漲14.6個基點至5.116%,創2007年7月以來新高;五年期國債拍賣得標收益率高達5.033%,為2006年6月以來之最。
25日,三十年期收益率盤中一度衝破5.50%,刷新2004年以來紀錄。
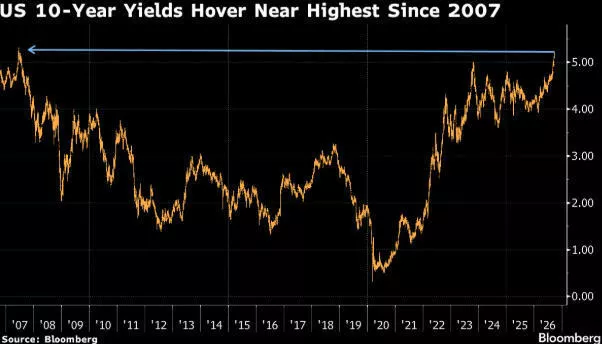
28日,美債再次遭到拋售彭博社制圖
白雪稱,債市不安的核心原因是,當前債券市場定價的是通脹與貨幣政策路徑,經濟數據亮眼對債市不僅不是利好,反而會從短期政策和長期風險兩個層面加劇利空。
“從短期政策邏輯看,債券最擔憂的就是經濟過熱、通脹粘性超預期,導致美聯儲維持高利率甚至繼續加息,”白雪說,“這會直接推高債券收益率、壓低債券價格,帶來估值損失。”
債市為何如此“不給面子”?答案不止于加息預期。
據白雪分析,從長期風險看,美國財政債務壓力並沒有緩解,反而因為高利率持續,政府債務付息壓力、企業債務違約風險會持續積累。數據顯示,上個月,美國聯邦政府債務總額首次突破40萬億美元,年度赤字逼近2萬億美元,僅利息支出一年就耗去近1.2萬億美元。
同時,市場也在擔憂,當前經濟數據越是好看,後續政策收緊的滯後效應爆發時,經濟下行的衝擊可能越劇烈,遠期衰退風險反而在積累,這些都共同加劇了債券市場的不安情緒。
特朗普“一票否決”,油價通脹再度糾纏
專家認為,9月28日,美債再次遭拋售的直接導火索,來自特朗普。稍早時候,伊朗堅持為期七天的霍爾木茲海峽重新開放方案,但被特朗普一口回絕。
數據顯示,當天,布倫特原油早盤一度漲超2%逼近每桶107美元。
西太平洋銀行固定收益研究主管麥科洛分析認為:“美聯儲持續釋放鷹派信號,加上油價維持在每桶100美元以上,是推動債市走弱的關鍵因素。”
白雪補充說,深層支撐來自美國經濟的超預期韌性——上週制造業PMI、耐用品訂單等多項經濟數據顯示總需求尚未明顯降溫,這也意味著通脹回落速度將慢于預期。因此,美聯儲短期內完全沒有降息的理由,甚至可能延長緊縮週期。
油價之外,成品油危機正在逼近。美國柴油價格已創下每加侖6.53美元的歷史新高,上週,特朗普還放出風聲,表示正考慮限制柴油出口。
圍繞通脹前景,白宮又一次“壓力”美聯儲。
貝森特近日接受採訪,為通脹辯護視頻截圖
當地時間27日,美國財政部長貝森特表示,美聯儲決策者在利率問題上應保持“開放心態”。他認為,人工智能帶來的生產率提升以及放鬆監管將有助于控制美國通脹。
他說,由特朗普挑選的美聯儲主席凱文·沃什“非常清楚”,美國經濟正在取得類似于(甚至可能比)上世紀90年代互聯網繁榮時期艾倫·格林斯潘擔任美聯儲主席時“更為顯著”的增長。
他還表示,格林斯潘當時採取了“放任自流”的態度,因此,“美聯儲理事會和決策者都應該保持開放心態,因為這再次體現了放鬆監管的作用”。
但克利夫蘭聯儲主席哈馬克警告,持續高企的通脹可能讓美國公眾將高物價視作“常態”。堪薩斯城聯儲主席施密德稱,通脹問題“尚未解決”;紐約聯儲主席威廉姆斯則暗示,年內可能還需加息一次。
“美國股市強勁,但未惠及普通居民”
高油價重新點燃通脹焦慮,美國消費者信心指數隨即走低。
密歇根大學9月消費者信心指數降至48.1,為四個月來最低,較1月累計下跌15%;對未來一年通脹的預期則從4.0%飆升至4.6%,為6月以來最高,遠高于伊朗衝突爆發前的2月讀數3.4%。
“總體而言,各政治派別普遍認為,自年初以來,經濟前景已經惡化,”密歇根大學調查負責人喬安妮·許(JoanneHsu)表示,“本月信心指數大幅下滑後,共和黨人的信心指數目前比2026年1月下降了20%;民主黨人的信心指數同期下降了13%。”
歷史上,高股價通常與消費者樂觀情緒掛鉤,反之亦然。
但近期,美國社會出現罕見“冰火兩重天”景象:民眾情緒糟糕,但股市依舊火爆。
據美媒報道,憑借AI巨頭的亮眼盈利預期,股市扛住了一輪又一輪收益率衝擊。在截至7月的過去12個月裡,外國投資者淨買入9420億美元美國股票,創下有記錄以來新高。
白雪表示,歷史上股價與消費者信心高度掛鉤,背後的核心邏輯是經濟好壞會同步影響居民收入預期和企業盈利,最終同漲同跌。但當前,美國經濟的紅利卻並未均勻傳導。
一方面,財富分配分化,美國股市資產高度集中在高收入家庭,普通居民持股比例較低,股價上漲帶來的財富效應幾乎無法覆蓋大眾消費者;而消費者信心指數反映的是全體居民的感受,尤其是中低收入群體的生活壓力,兩者的感受主體本就出現了錯位。
另一方面,經濟結構分化,當前美國經濟的強勁更多集中在企業投資、科技產業等領域,普通居民卻持續承受油價反彈推高的生活成本、高利率帶來的房貸與消費貸償付壓力,以及關稅推高的消費品價格,多重壓力直接拉低了消費者信心。
“簡單來說,股價定價的是資本端的盈利預期,消費者信心反映的是居民端的生活感知,”白雪總結道,“如今兩者邏輯脫鉤,歷史規律自然暫時失效。”
信源: ZAKER
 Previous Page
 Page Top