
今年的諾貝爾經濟學獎,解釋了我們為什麼不敢花錢
www.chinese.net.au 2026年10月13日 星期二“今年的諾貝爾經濟學獎獎勵的是一件很樸素的事:想讓經濟穩下來,先得讓人們對未來有一個靠得住的判斷。”
文 /巴九靈
“穩定經濟”這件事,中國人琢磨得很早。《漢書·食貨志》記下了戰國時李悝的一段話:
糴甚貴傷民,甚賤傷農;民傷則離散,農傷則國貧。故甚貴與甚賤,其傷一也。
意思是說,糧價太高,百姓吃不起;糧價太低,種糧的人活不下去,價格無論過高還是過低,都不利于國家穩定。
由此,李悝豐年收糧、荒年放糧,通過調節市場供給,讓糧價不至于大起大落。
到了兩千年後的英國人凱恩斯這裡,糧食變成“社會總需求”。需求不足時,通過降息、增加政府支出等方式刺激消費和投資;經濟過熱時,則反過來收緊政策,為經濟降溫。
一鬆一緊,目的都是為了熨平經濟波動。
凱恩斯這套理論拯救了1930年代的全球大蕭條,並且在二戰後用了二十多年屢試不爽,卻在1970年代的石油危機後屢屢碰壁。
50多年後,2026年諾貝爾經濟學獎授予斯坦福大學的羅伯特·霍爾(Robert E.Hall)和哥倫比亞大學的邁克爾·伍德福德(MichaelWoodford),正是他們的研究,為凱恩斯主義的宏觀經濟政策提供了更堅實的微觀基礎。
在他們看來,要理解經濟如何運行,先得讀懂每個家庭、每家企業如何判斷未來。
某種程度上而言,如今當我們討論為什麼消費補貼未必能刺激消費,為什麼經濟承壓時央行反而還要加息,甚至為什麼美聯儲主席的一句話就能攪動全球市場時,都能從兩位諾獎得主的研究中找到線索。
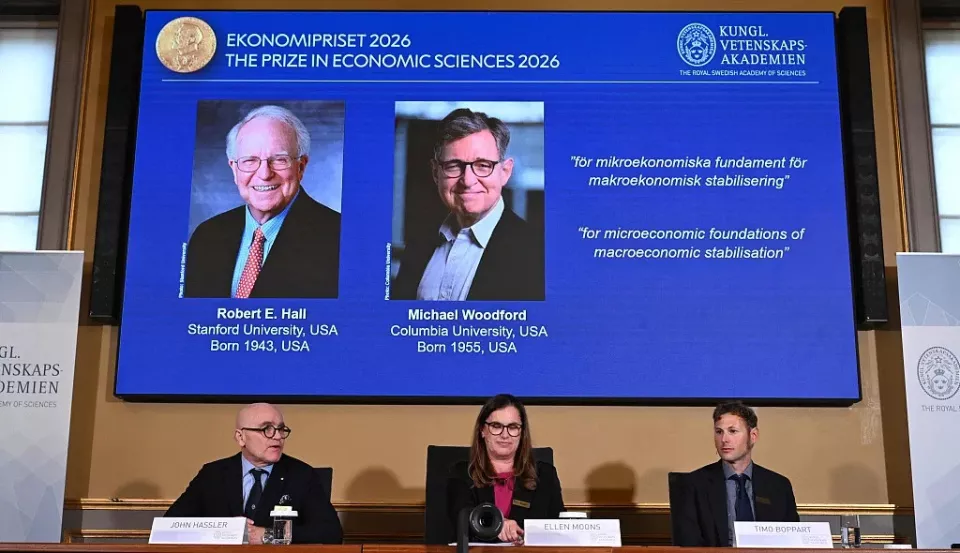
2026年諾貝爾經濟學獎揭曉

兩位得主
在進一步介紹他們的理論之前,先來認識認識這兩位得獎的老爺子。
霍爾今年83歲,現為斯坦福大學榮休教授。他在加州大學伯克利分校獲得經濟學學士學位,之後又于麻省理工學院獲得博士學位,師從1987年的諾貝爾經濟學獎得主羅伯特·索洛。值得一提的是,這已經是索洛帶出來的第五位諾貝爾經濟學獎得主。
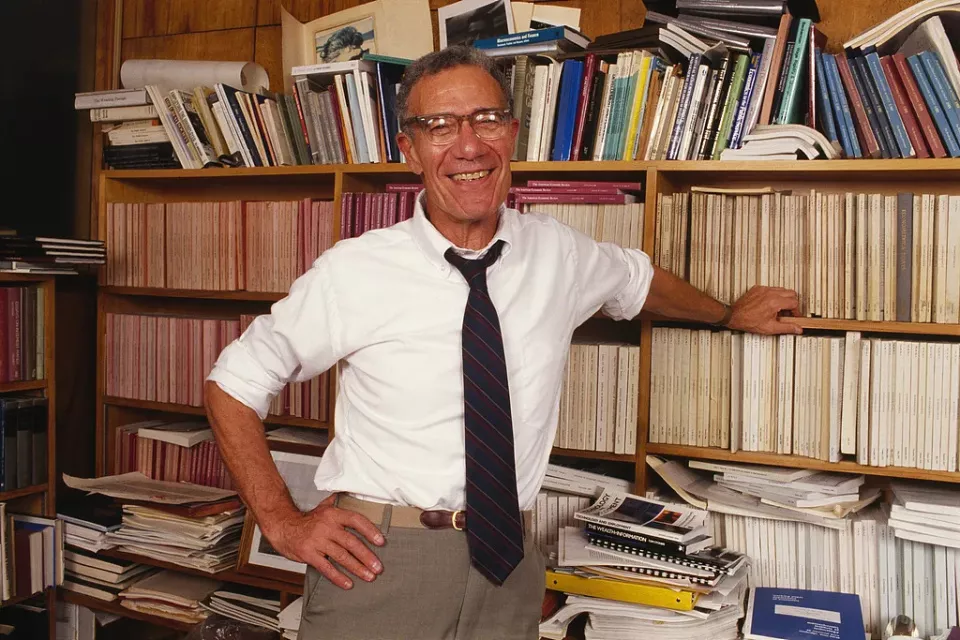
霍爾的導師羅伯特·索洛
在霍爾身上,有兩個很有意思的標簽。
一個是“衰退裁判”。1978年,他出任美國國家經濟研究局商業週期測定委員會的首任主席,一幹就是46年:美國經濟什麼時候算進入衰退、什麼時候算走出衰退,由這個委員會根據經濟數據做出判定。
另一個是“明信片報稅”。1981年,他和同事拉布什卡在《華爾街日報》上提出了一套單一稅率方案,主張大幅簡化美國的稅收制度,並宣稱,“讓個人和企業只用一張明信片大小的表格,就能完成所得稅申報”。
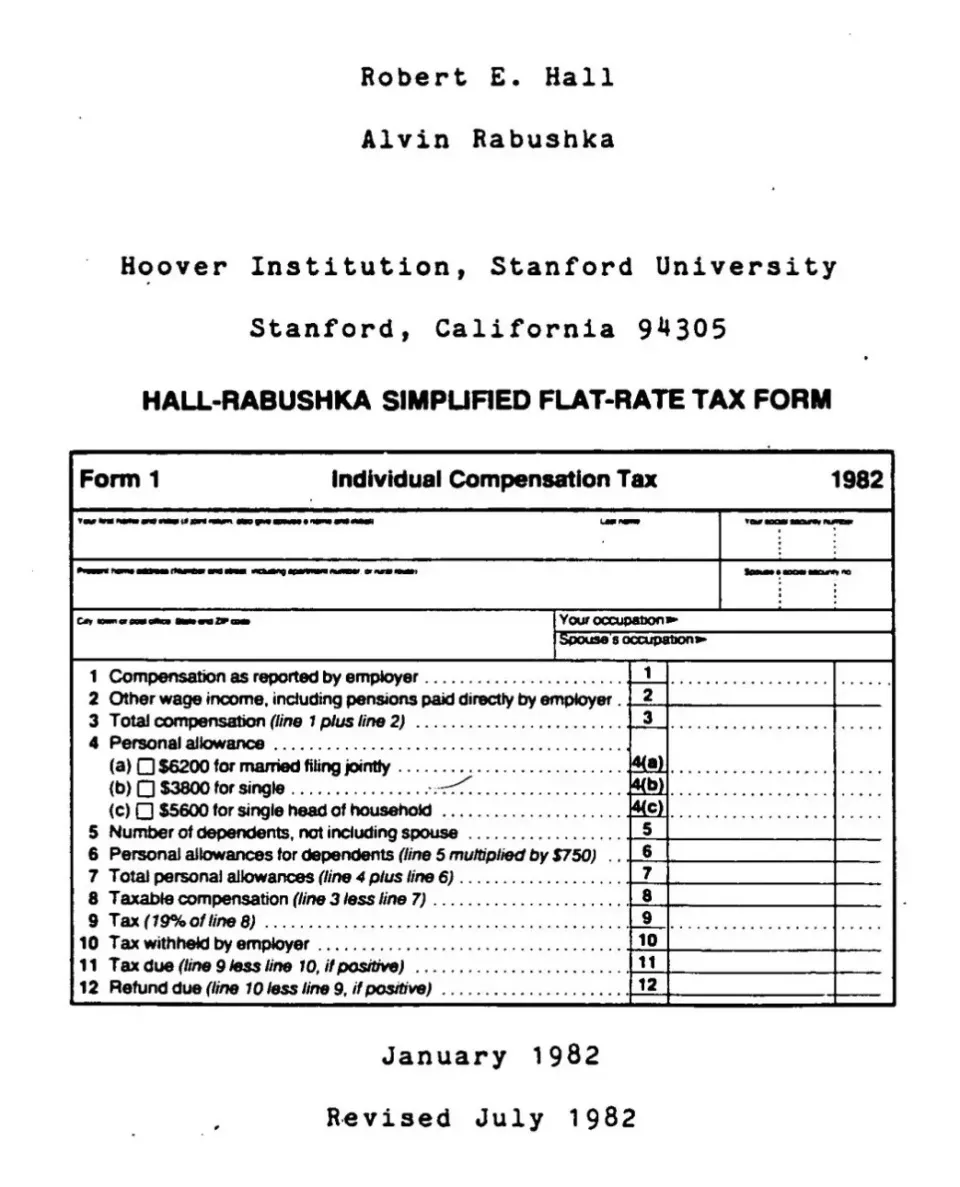
霍爾參與設計的明信片報稅表(1982年版)
伍德福德比霍爾小12歲,求學經歷更為特別。他本科畢業于芝加哥大學,一開始學的是物理,後來轉修認知科學,接著又跑到耶魯大學拿到法學博士學位,最後才轉向經濟學,1983年獲得麻省理工學院經濟學博士學位。
2003年,他出版了代表作《利息與價格》(Interest andPrices)。有意思的是,這一書名沿用了瑞典經濟學家維克塞爾1898年的經典著作,而伍德福德自己也把這套框架稱為“新維克塞爾主義”。
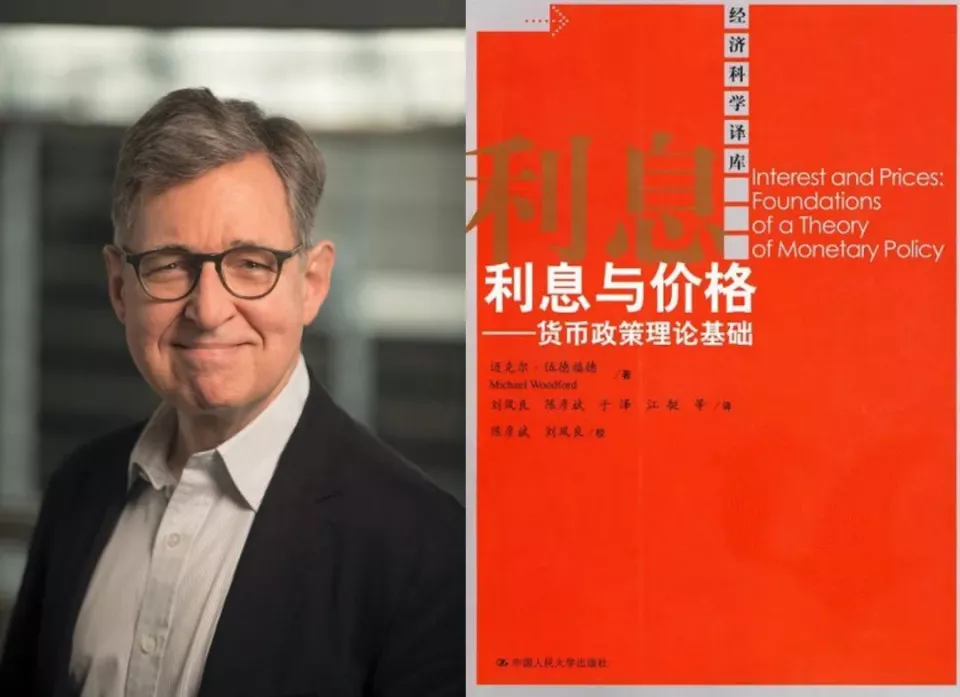
邁克爾·伍德福德《利息與價格》
諾貝爾獎的共同得主,往往是長期的合作者,但今年是個例外。霍爾和伍德福德此次共同獲獎,體現的是兩條研究脈絡在理論上的相互呼應。霍爾從家庭消費決策入手,用理性預期和跨期選擇重新審視消費行為,而伍德福德則專注于將企業決策和貨幣政策規則納入統一的分析框架。兩人的研究彼此獨立,但是不約而同為現代新凱恩斯主義框架奠定了重要基礎。

霍爾:把問題倒過來問
要談霍爾的貢獻,就回到凱恩斯的“失靈”現場。
在20世紀70年代以前,制定宏觀政策的一個重要依據,是統計局的歷史數據。
比如,一個人的收入每增加1000元,消費就增加500元,此時,“邊際消費率”就是50%,也就是說,每多賺一塊錢,就會拿出五毛錢用于消費。
這個數字為什麼重要?原因在于,一個居民的消費往往會變成另外一位居民的收入,進而帶動新的消費,這就是凱恩斯主義經濟學中所說的“乘數效應”。
在邊際消費率是50%的情況下,當發生了100元的消費,就會有人消費其中的50元,以此類推,下一個人消費25元……如此循環,最終帶動的新增消費總額:
100×1/(1-50%)=200
據此,只要知道人們拿到收入後願意花掉多少,就能大致估算政府刺激政策的效果。
乍一看上去,這很有道理,但就是這麼有道理的政策,卻在1970年代的石油危機中遭遇了重大挑戰。
政府的錢投下,經濟卻陷入了增長停滯、失業上升與物價上漲並存的“滯脹”困境——只看到物價蹭蹭上漲,但人們的消費意願卻毫無起色。
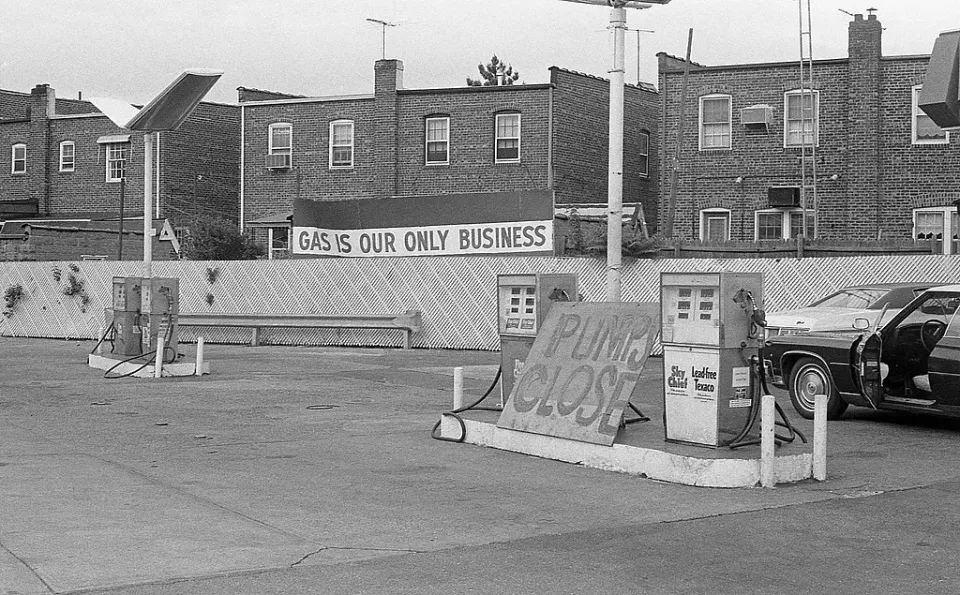
1970年代石油危機影響美國
霍爾提出的破局之策,在于“倒過來想”,這一道理其實很樸素。
傳統思路主要關注“一個人今天賺了多少錢,會拿出多少用于消費?”而霍爾則認為,一個人今天花多少錢,不只取決于今天的收入,更取決于其對未來收入的判斷。
換言之,一個人即使今天收入很高,但如果預感到明年可能失業,也未必願意多花錢。反過來,即使今天收入不高,但如果確信未來收入會持續增長,也可能提前增加消費。
因此他認為,當下的消費就是對未來消費的最好預測。
1978年,霍爾利用美國戰後的經濟數據檢驗這一理論。他發現,在已知當前消費的情況下,過去的實際可支配收入,對預測未來消費並沒有顯著的作用。
舉個例子。一個工人三個月前就接到了裁員通知,按霍爾的理論,他從接到通知那天就可能開始節衣縮食,而非等到真正失業那天——真正改變消費的,是消息到來的那一刻。
生活中有不少現象,恰好體現了霍爾的“預期”理論:消費補貼一宣布,細則還沒落地,不少人反而持幣觀望,“知道以後有補貼,今天就不買”;補貼快到期了,大家又一窩蜂提前下單,等到政策結束,銷量又明顯回落。
因此,一次性的補貼,可能更多改變的是購買的時機,而非一個家庭的支出總額。
這對經濟刺激政策的意義很直接。按照傳統凱恩斯主義的乘數效應,假設政府投資乘數為3,那麼政府投入100元,最終可以帶動300元的經濟產出,但霍爾的理論提醒我們,人們未必會按照過去的消費習慣,把新增收入花出去。
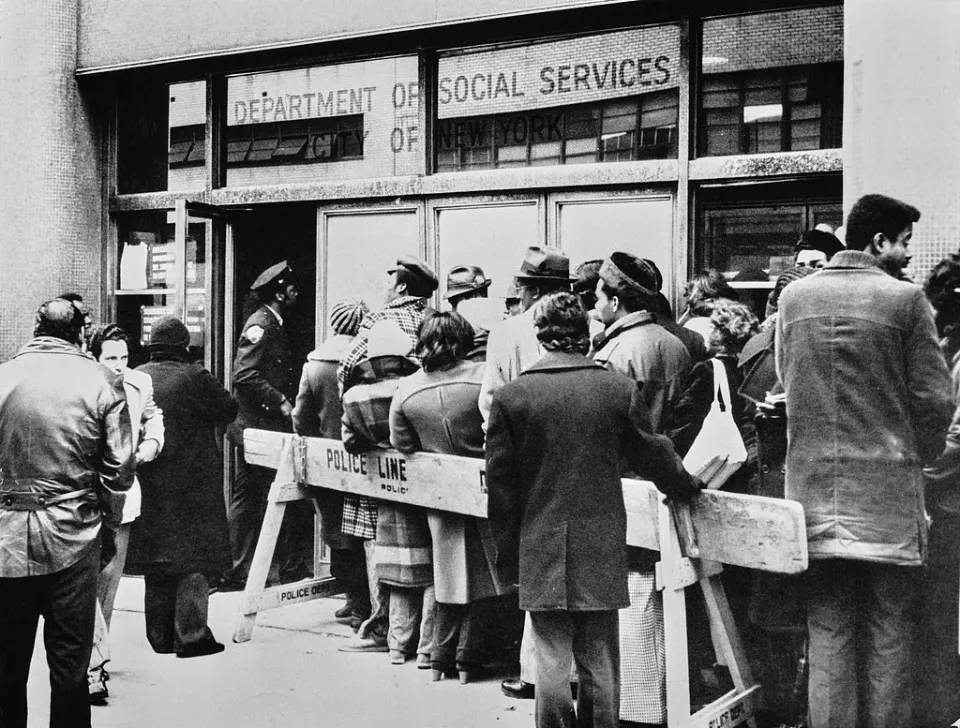
1974年,美國市民在福利辦公室外排隊
所以,若居民消費遲遲起不來,應該先看看大家當下怎麼判斷自己的長期收入,畢竟,未來的工作穩不穩定,收入能不能持續增長,醫療和養老有沒有保障,這些長期預期的變化,才更可能持續影響消費。
其實投資也適用于霍爾的思維方式。投資者或許也可以問自己一個問題:我現在知道的信息,是不是早已反映在市場價格中了?

伍德福德:讓央行學會管理預期
霍爾的研究,主要關注普通人如何判斷未來那麼伍德福德的重點,就放到了央行身上。他的理論,是今天各國央行普遍使用的新凱恩斯模型。
他的邏輯,是從家庭和企業的決策出發,把凱恩斯主義的宏觀經濟理論重新梳理了一遍。
伍德福德的模型裡有三個角色:老百姓、商家和央行。
老百姓這一邊,延續了霍爾的理論,人們會根據對未來的判斷,決定今天花多少錢。而商家這一邊,則涉及兩個現實條件:企業擁有一定的定價權,但價格又不能隨時調整。
比如,一家飯館不能天天重印菜單。因此,每次調整價格時,老板不僅要考慮眼前的成本,還得估算未來一段時間的經營情況。如果預計原材料、人工等成本還會持續上漲,就可能提前把這些漲幅考慮進去。
這樣一來,我們的老朋友——“預期”就再次登場。
與消費意願類似,今天的通脹不僅取決于眼前的成本和需求,也受到人們對未來通脹的預期影響。
如果所有商家都覺得漲價會持續,下一次能改價格的時候就會一次漲夠,這就構成了通脹的擴散。反過來,當市場需求突然下滑,企業又無法立即通過降價來維持銷量時,賣不出去的商品就可能變成減產和裁員。
凱恩斯所說的“需求不足”,就這樣在嚴格的微觀經濟模型裡找到了解釋。
面對這樣的情形,央行應該如何做才能穩定經濟呢?或者說,具體要穩定的是什麼?
伍德福德引入了一個重要概念——“自然產出”,也就是假設價格可以靈活調整,整個經濟能夠實現的產出水平;現實中的實際產出與自然產出之間的差距,就叫作“產出缺口”。
如果缺口為正,意味著實際產出高于自然產出,需求相對旺盛,物價容易上漲;如果缺口為負,則意味著需求相對不足,物價上漲的壓力就會減輕。因此,央行不僅要穩定通脹,還要盡可能縮小產出缺口,避免經濟過熱或過冷。
這套框架也幫助經濟學家區分不同性質的經濟衝擊。比如,能源漲價、技術進步等供給衝擊,會改變經濟的生產成本或生產能力,進而影響自然產出;而居民減少消費、企業縮減投資等需求衝擊,則主要通過改變總需求,影響實際產出。
以當前為例,美伊戰爭推高能源價格,如果企業普遍預期能源價格將持續高企,漲價就可能從能源行業擴散到更多商品和服務。而勞動者為了應對物價上漲,也可能要求提高工資,進一步推高企業成本。
這正是央行最擔心的情況:原本暫時性的能源衝擊,演變成持續性的通貨膨脹。
因此,今年9月,美聯儲選擇加息25個基點。這一加息,是對通脹擴散的預防。盡管地緣政治局勢仍存在不確定性,但美聯儲更擔心通脹持續高企,難以回到2%的目標。
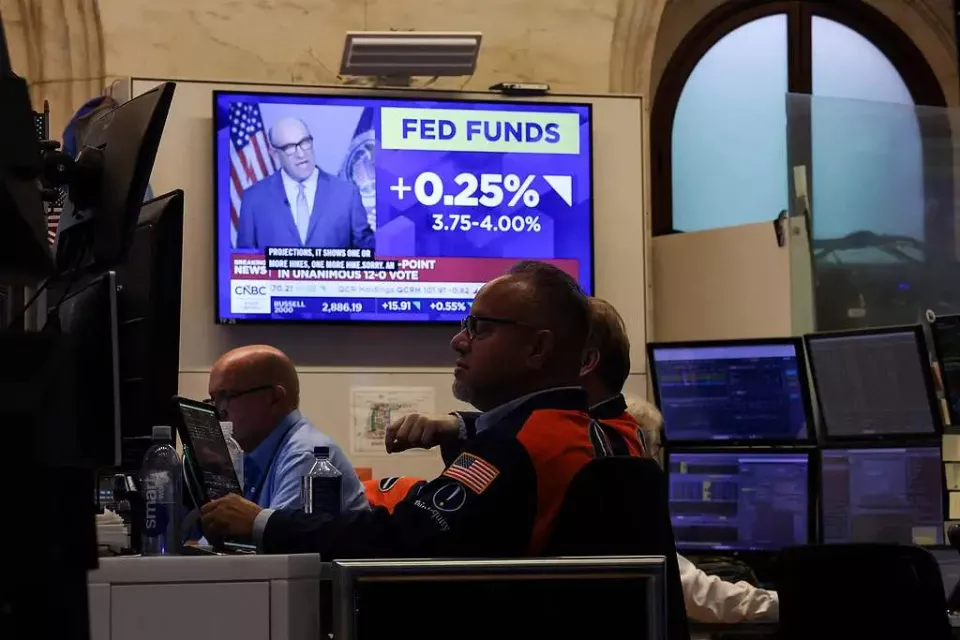
9月,美聯儲加息25個基點
類似的邏輯,也出現在2021年之後的全球通脹治理中。當時,各國央行大幅加息,試圖抑制需求、穩定通脹預期。此後,隨著貨幣政策收緊和供應鏈逐步修復,通脹最終回落,沒有重演1970年代那樣曠日持久的滯脹。
商家和家庭都“往前看”,這也為如今央行廣泛採用的前瞻指引政策提供了理論基礎:今天的需求和物價,取決于大家對未來整條利率路徑的預期,央行今天定的利率只是這條路上的第一步。
換言之,央行“將來打算怎麼做”,今天就會起作用,說話本身就是政策。
這也是為什麼伍德福德一直強調,央行應該公開自己的政策目標和決策依據,通過透明、可信的溝通,引導市場預期。回顧歷史,1994年以前,美聯儲甚至不會在議息會議結束後立即公布利率決策,市場只能從交易操作中猜測政策變化。
如今,央行發布政策聲明、召開新聞發布會,甚至公布未來利率走勢的預測,早已成為常態,而這一轉變的背後,少不了伍德福德理論的推動。

預判了你的預判
從這個意義上說,今年的諾貝爾經濟學獎獎勵的是一件很樸素的事:想讓經濟穩下來,先得讓人們對未來有一個靠得住的判斷。
霍爾告訴我們,大家已經知道的信息,早就算進了今天的消費裡。
伍德福德告訴央行,既然如此,就別等事情發生了再去追,要提前把話說清楚,讓大家對未來的判斷先動起來。
央行加息之前先“打招呼”,是在管預期;補貼政策什麼時候公布、給多久,同樣是在管預期,管得不好,就會出現前面說的觀望和透支。
凱恩斯煌煌幾千言,說的也不外乎“穩定”二字。霍爾和伍德福德做的,就是從家庭和企業的決策出發,把穩定政策的地基重新打了一遍。
後來各國央行在這個骨架上加進工資、投資、匯率和財政,建起了自己的大模型。正如諾獎委員會所言,直到今天,這一套央行廣泛採用的模型基本找不到別的可行替代方案。
但是,爭議也一直存在。
預期並不總是聽話,經濟模型往往假設人們能夠理性判斷未來,但面對戰爭、疫情這樣的“黑天鵝”,通脹預期可能突然改變,央行也未必穩得住。
其次,理論也可能高估了預期的力量,央行承諾的時間越遠,對今天的影響反而越大,現實中的人顯然沒有這麼相信幾年以後的承諾。
預期雖然重要,卻並非可以隨意操縱的工具。
但無論如何,說到底,好的政策就是要學會“預判了你的預判”。不僅要考慮政策本身會產生什麼效果,還要預判人們將如何理解政策,並據此調整自己的行為。
而伍德福德的研究也提醒我們,預期管理能否奏效,關鍵還在于政策是否可信——一項能夠贏得公眾信任、持續兌現承諾的政策,往往比一項朝令夕改的政策更能穩定預期。 信源: 吴晓波频道
 Previous Page
 Page Top